
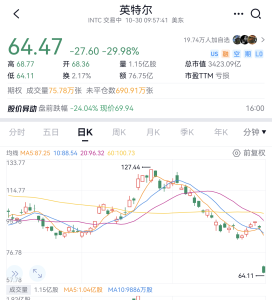
10月30日,英特尔股价遭遇重创,盘中暴跌超 30%。
这场史诗级的跳水,表面上看是因为公司刚刚发布的2026财年第三季度财报中,第四季度的业绩指引大幅低于华尔街预期。但剥开这层外衣,真正让投资者恐慌的,是英特尔在AI浪潮下暴露出的多重结构性危机。
业务冰火两重天
首先,最直接的导火索是“冰火两重天”的业务表现与令人失望的未来指引。
虽然英特尔三季度总营收同比增长21%至165亿美元,且数据中心与AI业务(DCAI)营收大涨78%,成为核心增长引擎;但其传统的PC业务(CCPG)却同比下滑5%至81亿美元,严重拖了后腿。
更致命的是,英特尔给出的四季度指引全面低于预期,预计营收仅为150亿至160亿美元,远低于市场预期的170亿美元。这种“赚不到钱”的预期,直接击碎了市场的信心。
供应链掉链子
其次,供应链的脆弱性与产能瓶颈成了压垮股价的重担。
一方面,以色列晶圆厂10月发生的爆炸事故导致工厂停产,直接造成单季度约3亿美元的营收损失,并严重影响了10纳米芯片的出货。
另一方面,AI服务器需求虽然火爆,但英特尔却陷入了“有单交不出”的尴尬境地。CEO陈立武坦言,由于制造供应短缺和内存芯片紧缺,公司未能满足客户旺盛的需求。
在AI时代,产能就是利润,这种供应链的拉胯让投资者对其执行力产生严重质疑。
PC寒冬雪上加霜
再者,宏观环境的逆风让英特尔的传统腹地雪上加霜。
由于AI服务器对内存的消耗激增,导致全球DRAM等存储芯片价格大幅上涨,进而推高了PC整机成本,严重压制了终端消费需求。
英特尔管理层悲观预计,PC市场的疲软态势至少将延续至2027年上半年。这意味着,英特尔最核心的现金牛业务在未来很长一段时间内都难以提供有力的业绩支撑。
代工烧钱难回头
最后,代工业务的“烧钱”属性与现金流的枯竭引发了深层担忧。
英特尔正大力推进IDM 2.0战略,试图通过代工业务与台积电竞争。然而,目前的代工业务仍处于巨额亏损状态,且外部商业化尚未完全成熟。
为了维持扩张,英特尔2026年的资本开支预计高达200亿美元,且明年还将显著增加。在主业盈利能力尚未完全恢复的情况下,这种高强度的资本投入让公司面临难以实现正自由现金流的巨大风险。
全面重新定价
总而言之,英特尔的暴跌并非单纯的业绩不及预期,而是市场对其在AI时代的竞争力、供应链韧性以及转型战略的一次全面重新定价。
在PC寒冬未退、代工业务持续失血、AI产能受限的三重夹击下,英特尔的复苏之路显然比市场预想的要艰难得多。