
睿芯的生态账:先自己蹚过难走的路,再把路交给伙伴
11 月 19 日上午九点半,苏州工业园区酝慧路 90 号,睿芯总部三楼会议厅。200 多人把会场坐满了,但前排没有摆名牌。主持人的开场白是:”现场不设名牌,请随意就坐。”
这个细节和整场会的调性是一致的。没有发布会的排场,没有灯光秀,议程里塞了七场伙伴分享和六轮签约,从九点半一直排到十二点。主持人上台后的第一句话是:”今天不搞发布会那一套,就当一屋子朋友坐下来聊聊天。”
来的人行业很丰富,有做供应链的、有写大模型的、有做 FPGA 的、还有研究 6G 网络的。看似不搭边,但主持人点破了共同点:”其实都在等同一件事,一颗能让数据真正流动起来的芯片。”
这场会真正值得记录的,不是 23 份签约本身,而是一家芯片公司对自己在产业链里该站在哪、该干什么、该把什么让出去,给出了一个相当明确的回答。
一、绕开正面战场
要理解睿芯的选择,得先说清它做的是什么。
传统芯片按指令干活:一条指令来了,取数、运算、写回,走完再下一条。数据流计算换了个逻辑,数据到了就算,算完自动流向下一步,不需要有人逐条调度。这个差别在实验室里看不出什么,但放到真实负载上,代价就显出来了:传统方式下,芯片约八成的功耗花在搬运数据上,真正用于计算的部分不到三成。
数据流计算把这一层开销从原理上去掉了。更关键的是延迟特性,传统方案是批量调度,最坏情况能拖多久不好算;数据流是数据驱动,延迟从机制上就是确定的。
“确定性”这三个字,在数据中心里是优化项,在物理世界里是生死线。机器人晚几百毫秒判断,后果可能不可挽回;无人车在 40 公里时速下,260 毫秒就是 2.9 米,正好是一辆配送车的车长。
这正是睿芯切入的角度。范东睿在分享中把话说得很直白:不在云端算力市场正面竞争,从物理 AI 切入。”物理 AI 是一个规则还在形成的增量市场。在这里参与定义规则,比在成熟市场里抢份额更有意义。”
这个市场有多大?按第三方机构测算,2030 年全球物理 AI 市场约 4300 亿欧元;边缘侧计算需求到 2030 年将是 2025 年的 8 倍;更长周期看,2040 年的市场展望在 1.6 万亿美元量级。
但数字大不等于好做。规则没形成,另一面就是客户不成熟、需求不标准、预算不稳定。睿芯选择的是一条上限很高、下限也很低的赛道。
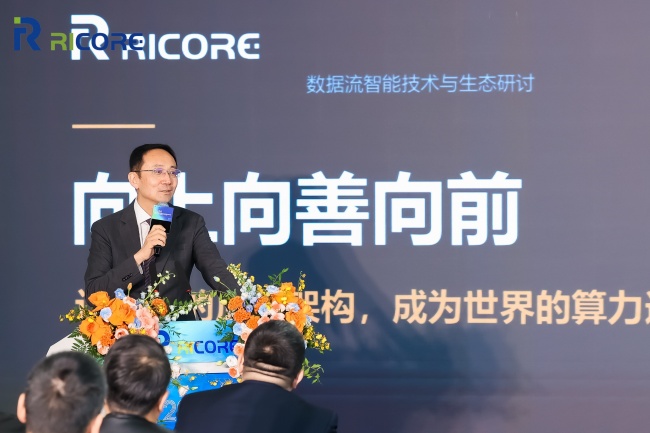
“这条路我们走了六年。”范东睿回顾了几个节点:2020 年在苏州工业园区成立,2023 年启动商业化,2024 年自研 RISC-V CPU 内核 IP 进入国际供应链,2026 年 6 月高光 D35 实现量产。而实际追溯技术迭代历程,睿芯已经在这条路上走了20多年,今天的高光D35芯片,设计骨架还有着15年前的影子。
值得注意的是他对 2025 年的描述。这一年公司实现盈亏平衡,但他在台上强调的不是这个数字,而是时点:”性能追平国际主流之后,我们才开始对外发声。”
先做到,再说到。这个顺序在芯片行业并不常见。
二、先蹚第一公里:一个反常识的选择
芯片公司的常规做法是只做芯片。产品化、整机、渠道、行业方案,全部交给下游。睿芯没有这么做。
在这次会上,睿芯首席战略官马丽娜展示了一份”打样清单”:面向已有监控系统的超存系列、面向新建存储的 NVR 与 CVR 系列、带 AI 分析的 AI NVR 系列、单台可处理万路视频的大型机;一台国产 AI 智能 NAS 存储一体机;一台桌面级的物理 AI 工作站;以及从单机训推一体到整柜集群的物理 AI 服务器。
从芯片到整机,这条路睿芯自己先走了一遍。
为什么?马丽娜的解释是:”芯片走向场景,先要跨过第一公里。这一公里的产品化与场景验证,成本高、周期长、风险大,伙伴不愿意先承担,那就我们先来。”
这句话背后有三层现实。
第一层是风险。一颗新芯片装进客户现场,要过稳定性、兼容性、长周期运行这几关。这个过程通常要一年以上,投入不小,失败概率不低。对整机厂来说,用一颗成熟芯片是稳妥生意,用一颗新芯片是风险投资。没人愿意先投。
第二层是认知。数据流计算是一套和主流不同的计算方式。客户听完原理点点头,回到自己的场景里还是不知道怎么用。要跨过这道坎,光有芯片手册不够,得有一个能跑起来、能演示、能算清投入产出比的样板。
第三层是证明。芯片公司说自己”能交付”,客户不会信;但一台已经装在配电间里、连续跑了半年的设备说”能交付”,客户会信。
睿芯把这三层打包成了一个模式,内部叫 KCP:光荣社区负责打样,把芯片、模组、参考产品、场景适配、性能验证、工具链和技术支持做完;生态伙伴主导落地,承担行业理解、应用开发、系统集成、项目交付和规模复制;双方共同做大生态,联合方案、联合测试、共建标杆、复制推广。
“我们把场景跑通,伙伴把价值做大。商业落地由伙伴主导,场景利润向伙伴开放和分享。”
这是一个用毛利换速度的交易。芯片公司做整机,短期看是”重”——研发资源被摊薄,还要和自己的客户在同一个货架上出现。睿芯的解法是把边界划死:不以替代伙伴为目标,终端品牌在以后争取全部交给伙伴。
“AI 终端、AI 工作站、个人智能创作终端这些产品,睿芯希望全部由在座伙伴用自己的品牌去定义。”梁彦在分享中说。
这句话在现场被反复提及。对整机厂而言,这是一句承诺;对睿芯而言,这是一条自我约束,一旦自己下场做品牌,伙伴关系立刻变成竞争关系,前面蹚的路就白蹚了。
从结果看,这条路已经跑出了一些东西。在视频方向,睿芯把压缩能力做成了从几十路到万路的完整产品谱系,同一颗芯片覆盖不同规模的客户;在生成方向,实现了单芯片端到端视频生成,素材不出本地;在具身方向,把”大脑”和”小脑”集成在同一颗芯片里,共享统一内存、零拷贝协同。
马丽娜对这阶段的总结是:”第一公里已经跑通——产品可体验、场景可验证、方案可复用。”
三个词里,”可复用”最重要。可体验是演示,可验证是项目,可复用才是生意。
三、23 家签约背后:客户规模是怎么长起来的
上午十一点二十分,签约开始。六轮,23 家。
第一轮对准的是数据不能出域的场景:物产中大数字科技、天津金城银行、湖北广电广播电视技术发展、陕西富阎产业发展。金融、广电、世界 500 强供应链,共同点是数据敏感、合规要求高、本地推理是刚需。
第二轮把”会思考”接到”能行动”上:云从科技、徐州徐工汽车、宝岛车业、江苏金航智能。大模型、无人矿卡、短途出行、建筑机器人——这一组要的是端侧实时推理。
第三轮解决一颗芯片如何变成客户插电就能跑的产品:浪潮信息、杭州墨道云栖、杭州炽橙数字。服务器、信创整机、工业智能体、工业智能交互底座,从加速卡到边缘节点,把”可用、易用”落到最后一公里。
第四轮面向桌面:创通新科、深圳凯铮寰宇、深圳三角形科技、北京创识记。Mini PC、AI 终端品牌、消费硬件孵化、内容创作——让大模型在本地安静地跑起来。
第五轮管的是量产:云汉芯城、苏州艾拓琪光电、北京方胜有成、苏州异格技术。元器件分销、触控显示、电力物联、国产 FPGA,从选型、BOM 优化到 PCBA 协同,决定技术方案能不能稳定走向规模化。
第六轮把算力送到网络最前沿。
六轮的排列有内在逻辑:从”数据不能出门”到”设备要能行动”,从”芯片变整机”到”整机进桌面”,从”能量产”到”能上网”。这是一张从芯片到场景的路径图。
但比名单更值得追问的是:客户规模到底是怎么长起来的?
睿芯方面的回答很朴素:靠方案复制,不靠销售扩张。”一个行业跑通之后,同一套方案能复制到同类客户,这是我们这两年客户数增长的主要来源。”
这个机制在轨道交通上体现得最清楚。一个车辆段完成验证,压缩比、稳定性、验收标准都跑通了,同类的多个车辆段、线路就可以复用同一套方案与交付流程。公共安全的分局同理——一个分局的验收结论,就是下一个分局的参考。
这也是为什么睿芯反复强调”可复用”。在一个项目制行业里,决定规模上限的不是销售人数,是方案能不能不改就复制。
客户结构也在变。早期的客户以项目型为主——一个分局、一条线路、一个车间,一单一议。现在平台上出现了整机厂、终端品牌、渠道商,这些客户要的不是一次交付,是长期供货和联合开发。
这个转变的含义是:睿芯正在从”卖方案的公司”转向”卖芯片、让伙伴卖方案的公司”。

四、五个分会场:场景深耕的证据
下午一点半,主会场撤掉,五个平行分会场同时开门:智能存储、视频智能、智能计算、高光 D35 产品线专场、具身智能重点客户一对一洽谈。
把五个分会场的议程摊开看,能看出这五条业务线处在完全不同的成熟阶段。
智能存储分论坛的完整名称是”暨 2026 年 SmarCo NAS 存储全国渠道伙伴大会”。议程里有渠道政策宣讲、新品宣讲与演示、行业方案与案例分享。开渠道大会这件事本身就是信号,意味着产品标准化程度已经够高,可以脱离原厂支持、由渠道商独立交付。
视频智能分论坛的主旨演讲题目是”算力换存储,开放视频 AI”。这个提法值得注意:它没有讲芯片性能,而是把价值翻译成客户能算的账——省多少存储、省多少带宽、省多少扩容预算。某制造车间的案例是,10 年存储需求由 8PB 降到 800TB,原有设备继续使用。对客户来说,这不是技术升级,是”这个项目终于能立项了”。
智能计算分论坛的主题是”算力在场”。三个字说的是场景:数据不用上云,现场就能跑。议程里安排了互动演示、存算比主题报告和智算答疑,对象是那些数据不能出门、或者网络条件不允许上云的客户。
高光 D35 产品线专场最直接——开场讲产品与方案,然后直接进入价格与商务政策,最后是一对一洽谈。这条线的客户是渠道和集成商,他们关心的不是原理,是折扣、返点和账期。
具身智能这一场先是集中宣讲,之后”重点客户一对一深度洽谈”。这个安排说明了具身智能行业的现状,底座还未统一、需求不标准、方案要定制、客户要一个个谈。虽然行业不成熟,但具身智能这条线是战略方向,现在的每一步,都是未来参与甚至定义赛道的积聚。
五个分会场的成熟度差异,本身就是一份路线图。存储和视频已经能开渠道大会、能讲商务政策;智算在讲场景,做测试,给规模客户做调试;产品线在谈价格;具身还在谈需求。这个梯度不是缺陷,是真实进度。
一位参加智能存储分论坛的渠道商说得很实在:”上午听到的是方向,下午要落到具体的产品和政策上。这样安排,我们回去才知道怎么卖。”
五、市场认可度从哪来
“市场认可度”是个容易被滥用的词。放在睿芯身上,它至少有四个可验证的来源。
第一个是财务。2025 年营收过亿元、实现盈亏平衡。对一家成立五年的芯片公司来说,这个节点的意义在于:不靠融资也能转起来,说明产品有人持续买。
第二个是供应。自研 RISC-V CPU 内核 IP 进入国际供应链体系,产品从样品阶段进入规模化交付阶段。这条路径的难度不只在技术指标,还在验证周期,国际客户的导入流程通常以年计。
第三个是学术。核心技术成果获 ISCA 2026 国际计算机体系结构顶会最佳论文提名。这件事的商业价值不直接,但它决定了这家公司在人才市场上的位置。
第四个是客户现场。搭载高光 D35 的域控制器已与整车厂联合实现量产,并通过上海市无人驾驶装备测试评估;2026 年 9 月,启元机器人在上海发布会上宣布将高光 D35 选为其具身智能产品线的国产算力伙伴。
四条加起来,指向一个判断:睿芯的认可度不是靠参数建立的,是靠”能交付”建立的。
参数可以讲得很漂亮,交付不能装。客户最终看的是能不能按时到货、能不能连续跑三年、出了问题有没有人管。一位与会行业人士的评价是:”睿芯这两年最实在的变化,是从‘能算’走到了‘在用’。”
这句话里有个容易被忽略的转折。芯片行业的惯例是先讲故事再讲产品,睿芯反过来,先做出量产和营收,再开始对外发声。这个顺序让它少了很多声量,但也少了很多质疑。
六、路虽远 行则至
把话说全,这场会也有它暂时还没有答案的问题。
第一,23 家签约里,有多少能真正走到出货?签约是合作的开始,不是结果。睿芯要把这么多客户砸实、砸牢,就要拿出20多年研发的韧劲和无数的精力。能在芯片行业持之以恒这么多年的,能行。
第二,KCP 模式把商业落地交给伙伴,伙伴的能力就成了天花板。如果伙伴的行业理解、交付能力跟不上,睿芯蹚出来的第一公里会在最后一公里堵住。所以要跟伙伴一起成长,甚至帮助伙伴成长,按睿芯以往的踏实劲儿,这个模式真真的可以期待。
第三,智能通信这条线的窗口属于战略性的占先机。这条线的合理产出是标准参与、联合研究和样机,不是收入。但等到AI RAN,等到6G海天空地、卫星算力真来了,现在的所有投入就有意义了。
第四,认知成本。数据流计算要让客户理解一套与主流不同的计算方式,这个教育成本不会因为一场会就消失。睿芯选择自己先做产品化,本质上是把这笔认知成本一次性付掉。与伙伴们把信息共同传递到终端,也许是传播认知最快的方式。
第五,具身智能的场景爆发时间不确定。人形机器人 2026 年出货量仍在万台量级,2028 年之后才会形成真正的量。睿芯在这条线上投的是位置,不是当期回报。
七、回到那个没有名牌的会场
散会时已过中午。主持人提醒大家去一楼合影,然后回报告厅用餐,下午还有五个分会场。
这场会没有留下什么金句,也没有宣布什么惊人的数字。它做的事情更朴素:把”谁干什么”说清楚了——睿芯做芯片和底层软件,伙伴做整机、方案、渠道和场景,商业落地的利润归伙伴。
在一个习惯了讲”全栈”、讲”闭环”的行业里,主动划定边界反而是稀缺的。因为划定边界意味着放弃一部分收入,也意味着把自己的成败交到别人手上。
但芯片这个行业的基本事实是:没有任何一家公司能独自把一颗芯片送到千行百业。一颗芯片最终能走多远,取决于有多少人愿意用它做产品。
从这个角度看,睿芯这场会的真正产出不是 23 份签约,而是一个可以被复制的合作范式:我先蹚过难走的那一公里,把可复用的东西交出来;你把剩下的路走完,把利润留下。
在这一天,200 多个人坐在同一个没有名牌的会场里,讨论的是同一件事——怎么让一颗中国芯,多进几个真实现场。