
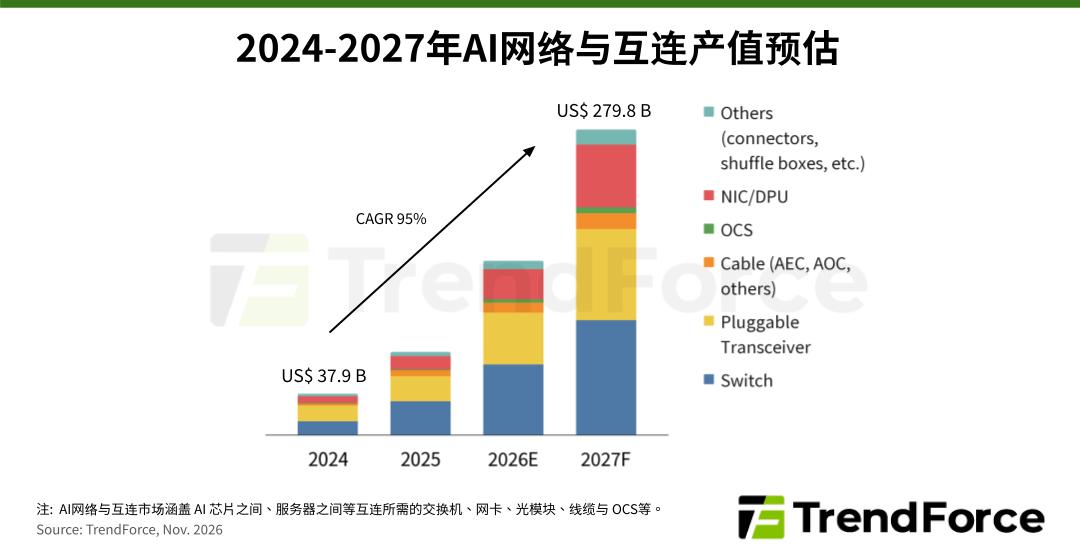
TrendForce 集邦咨询给出一个激进数字:全球 AI 网络与互连产值将从 2024 年的 379 亿美元升到 2027 年的 2798 亿美元,三年复合成长率 95%。这条链路的扩张速度已不低于 AI 芯片本身。
三年七倍:钱落在交换、传输、接入三段
2027 年的格局相当清晰。交换机仍是最大单一品类,预计 1050 亿美元、占比接近 38%;可插拔光模块 841 亿美元居次;网卡与数据处理器受益于新平台配置量与带宽升级,产值年增超过 100%,来到 574 亿美元。
| 品类 | 2027 年产值 | 占比或增速 |
|---|---|---|
| 交换机 | 1050 亿美元 | 约 38% |
| 可插拔光模块 | 841 亿美元 | 营收年增 76% |
| NIC/DPU | 574 亿美元 | 年增超 100% |
三类合计约占整体的 88%,剩下的一成多由铜缆、连接器、光路交换机构成。重心也在位移:过去盯的是后端网络的交换机与光模块,如今加速器之间的高速互连和网卡正接过接力棒。
Scale-up 从 11% 到 24%,机柜级架构重写互连版图
细分方向里,AI 芯片间高速互连成长最快。GPU 平台向机柜级架构演进,互连的物理边界从服务器主板延伸到独立交换机托盘,交换设备与铜缆需求被一同拉动。按 AI 集群部署口径估算,Scale-up 占 AI 网络产值比重从 2024 年的 11% 升至 2027 年的 24%。
技术路线也在分化。2027 年 GPU 机柜内部仍以铜缆为主——短距、高密度、成本可控,难以替代;Google 的 TPU 走另一条路,用 ICI 光互连搭配光路交换机扩大集群。两者不是替代关系,而是按距离与规模划分势力范围。
真正的变量:单颗加速器的网络支出并不固定
产值规模最大的仍是连接服务器的后端网络。带宽升级推动可插拔光模块的营收主力在 2027 年从 800G 转向 1.6T:即便单价随量产持续下探,仍保持在 800G 的两倍以上。集邦预计当年光模块营收年增 76%,高于出货量增速,其中 1.6T 贡献约 56%。
容易被忽略的是,芯片出货增长不会等比例转化成网络产值。各平台的互连拓扑、交换机配置、网卡带宽不同,单颗加速器对应的网络支出差异很大。CPO 把光引擎与交换芯片共同封装,一部分光学价值从可插拔模块转到交换机侧;OCS 用光路切换支撑超大集群。
这两项技术一旦放量,供应链的价值分配会被重写。对国内厂商,机会不只在光模块,交换侧的光引擎封装、机柜内的铜缆与连接器都是新位置。眼下 800G/1.6T 的 光模块 PCB 仍在研发阶段,硅光方向的集成光模块项目已在落地。
常见问题
AI 网络与互连产值到 2027 年是多少?
2798 亿美元,较 2024 年的 379 亿美元增长约七倍,2024 至 2027 年复合成长率 95%。
Scale-up 占 AI 网络产值多少?
从 2024 年的 11% 升至 2027 年的 24%,是各细分方向中成长最快的部分。
1.6T 光模块贡献多少营收?
2027 年可插拔光模块营收年增 76%,其中 1.6T 贡献约 56%,单价仍保持在 800G 的两倍以上。