
三星电子与铠侠在10月底先后交出财报,一份创下历史纪录,一份被市场以下跌回应。同样是AI带来的景气,两家公司的指引与股价却方向相反。集邦咨询的第四季合约价预测,恰好解释了这种撕裂。
两份财报,两种温度
10月29日,三星电子公布第三季度业绩:营收195.3万亿韩元,营业利润107.4万亿韩元,同比增长近九倍,成为首家单季营业利润突破100万亿韩元的韩国企业。半导体(DS)部门利润率高达72.4%。
更关键的是价格。三星内存事业部负责人披露,第三季度DRAM平均售价环比上涨约20%,NAND为“高十几”个百分点,而DRAM出货量仅环比增长低至中个位数。这一季的利润几乎完全由涨价贡献。
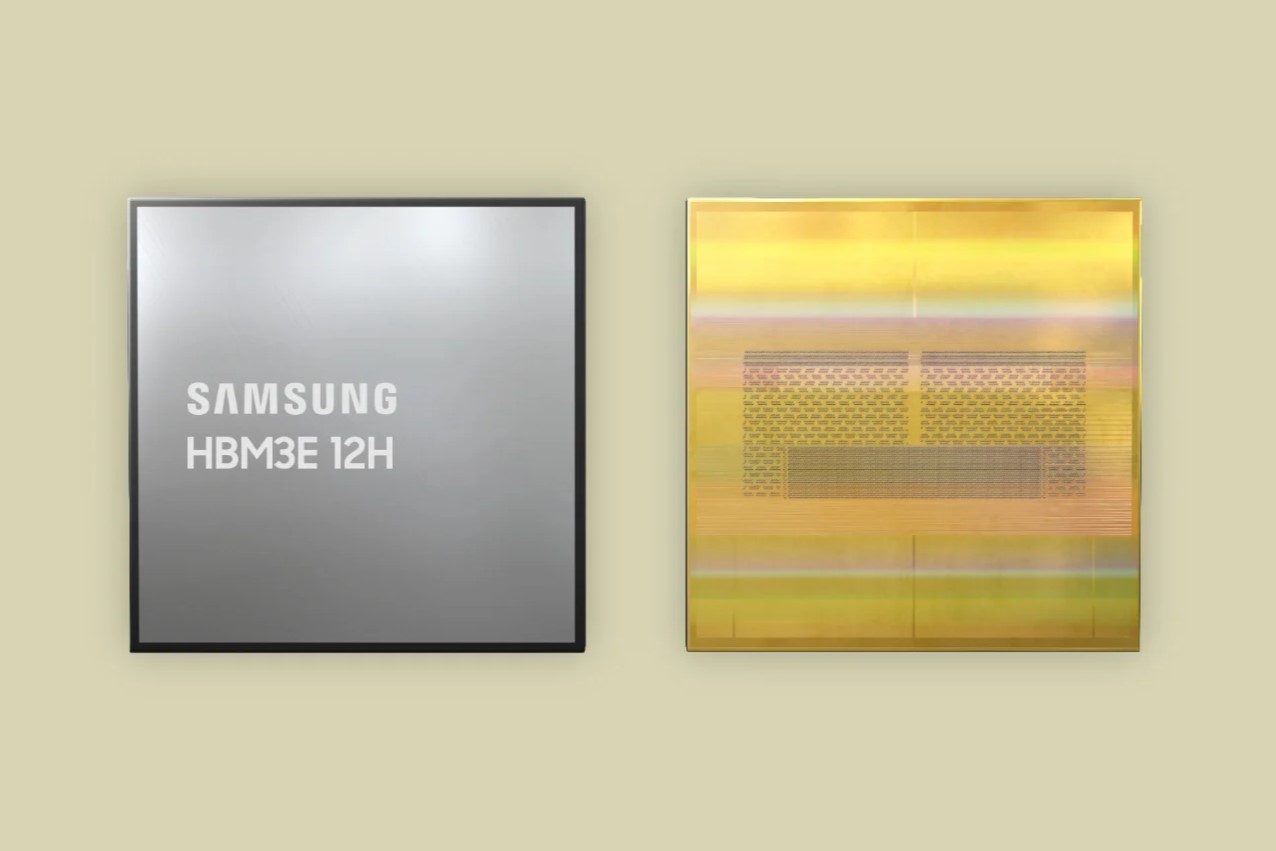
HBM是另一条曲线。三星称HBM4收入环比增长两倍以上,已占HBM总销售额约六成;2027年HBM产能实际售罄,且按目标价格完成谈判。公司已与10家客户签署长期供货协议(LTA),另有10家在谈;此前一天,SK海力士警告供应紧张或持续到2030年。
一天后的10月30日,铠侠财报数字同样亮眼:7—9月营收2.48万亿日元,营业利润1.995万亿日元,利润率约80.4%,超出自身指引。但市场看的是下一季——公司预计10—12月营收环比仅增0.8%,营业利润指引约2万亿日元,低于市场约2.35万亿日元的预期。财报公布后,铠侠股价下跌约7%。
分化的逻辑:AI侧吃紧,消费侧承压
两份财报的共同点是:涨价绝对水平仍高,环比动能却在减弱。铠侠的问题不是NAND价格转跌,而是涨幅从极端水位回落到20%区间,高基数下增速自然失速。资本市场对“二阶导”的敏感,往往先于合约价见顶。
集邦咨询9月30日的预测给出第四季坐标:一般型DRAM合约价环比涨10%~15%,NAND Flash整体合约价涨15%~20%。真正拉开差距的是结构——企业级SSD是唯一涨幅扩大的品类,2026年位元需求预计同比增长超过80%,驱动力已从大模型训练转向推理部署,Agentic AI的实时检索与缓存让数据量成倍放大。
另一端是消费市场。PC OEM靠上半年建立的库存,第四季只需补零星缺料,为压BOM成本还下调主流机型SSD容量;手机端因成本上升减产,Mobile DRAM配额虽紧但涨势收敛;NAND Wafer价格处于历史高点,模组厂采购转保守。同一条产线,供给企业级SSD的部分被提前锁定,流向公开市场的部分开始遇冷。
供给侧的倾斜加剧了错配:原厂把先进制程优先投向服务器,集邦咨询判断2027年PC DRAM供给可能缩减。当产能按利润而非按需求分配,紧缺与过剩会同时存在于同一个市场。
影响与展望
对下游而言,最先感受到的不是芯片价格,而是整机成本。存储占PC与手机BOM的比重上升,已传导到终端定价——降容量、延后换机,都是需求破坏的早期形态;对模组与渠道商,历史高位的Wafer价格意味着库存跌价风险重新抬头。
另一个被低估的变化是定价机制。三星计划让LTA覆盖六到七成产能;若同业跟进,现货价格的信号功能会进一步弱化,周期被拉长的同时波动被熨平——上行涨得更久,下行跌得更慢。
短期看,第四季合约价仍在上涨通道,企业级SSD与HBM的紧张程度高于消费端,三星、SK海力士盈利仍有望维持高位。中期不确定性集中在两处:消费端需求破坏会否反噬整体位元需求,以及2027—2028年新产能释放与中国厂商扩产对供给格局的改写。
涨价的故事还没讲完,只是讲法变了。当AI服务器把产能吸走、消费电子开始为成本买单,存储市场不再是同涨同跌的整体。看清自己站在哪一侧,比判断“存储还会不会涨”更重要。
信息来源:TrendForce集邦咨询、三星电子财报、铠侠财报、路透社、彭博社