
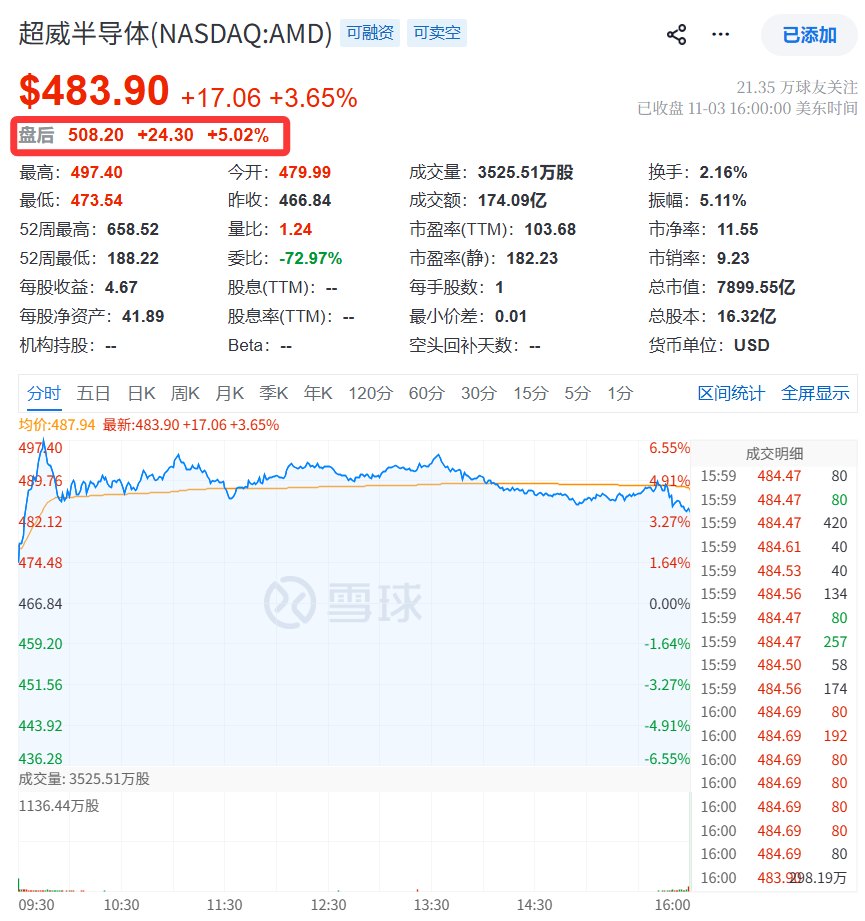
美东时间 11 月 3 日盘后,AMD 公布 2026 财年第三财季业绩:营收 133.77 亿美元,同比增 45%,跑赢 130.9 亿美元共识,高出公司指引上沿,盘后股价涨超 5%。值得细看的不是数字,而是收入结构的位移。
数据中心贡献六成营收,AI 加速器接过主线
数据中心营收 85.46 亿美元,同比增长 97%、环比约 27%,高于预期 82 亿美元。更关键的是占比:从去年同期 47% 升至 64%,一年升 17 个百分点。该部门运营利润 28.82 亿美元,接近上年同期(10.74 亿美元)的 2.7 倍,利润率 33.7%,在行业里属高位。
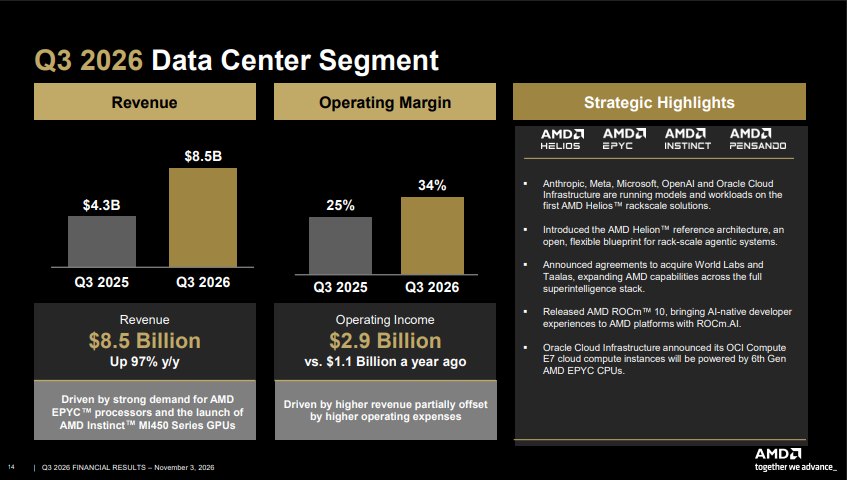
驱动它的是双引擎。CPU 侧,苏姿丰称云端与企业级销售均同比翻倍以上,远超原指引;第六代 EPYC Venice 已开始确认营收,首批 OEM 系统第四季度上市,Venice 平台产品超 240 款,比上一代 Turin 多约两成。AI 加速器侧,Instinct MI450 系列启动出货,MI450 与 Helios 机架级系统首次确认收入,Anthropic、Meta、微软、OpenAI、Oracle Cloud 已在首批 Helios 上运行工作负载。
更标志性的判断在指引里:第四季度数据中心营收预计环比增长约 50%,当季数据中心 AI 业务营收将首次超过服务器 CPU 业务。这个交叉点意味着 AI 加速器成为其数据中心的第一增长来源。苏姿丰把智能体 AI 视作云端 CPU 的杀手级应用:AI 代理持续运行、并行调用工具,除 GPU 推理还需大量 CPU 承担调度与数据处理,会重新拉高服务器处理器需求。
PC 承压、嵌入式托底,2027 指引给出更激进的答案
对照之下,客户端与游戏合并部门营收 37.22 亿美元,同比下降 8%。客户端 29.49 亿美元、同比增长 7%,但受元器件涨价与整机价格上行影响,需求放缓;游戏 7.73 亿美元,同比下滑 40%,半定制芯片与图形产品均走弱。苏姿丰预警 2027 年全球 PC 出货可能两位数下滑,公司将收缩至企业级与高端市场,用份额提升对冲下行。嵌入式则交稳健答卷:营收 11.09 亿美元,同比增长 29%,运营利润率 41%,连续四个季度增长加速,全年设计订单预计超 180 亿美元。
指引方面,第四季度营收预计约 170 亿美元,中值同比增长约 66%,高于 162 亿美元共识,Non-GAAP 毛利率指引 55%。更激进的表述在 2027 年:整体营收同比增长超过 80%,服务器业务翻倍,数据中心 AI 业务增长超两倍,数据中心将占总营收 80%以上,较 90 天前明显上调;
乐观背后仍有硬约束:苏姿丰坦言需求高于供应,公司虽已锁定 2027 年的晶圆、基板与存储器供应,但先进封装与 HBM 产能仍是决定实际交付的关键变量。资本动作同样密集:深化与 Meta 合作并投资 10 亿美元股权融资,与 Anthropic 达成最高 50 亿美元战略投资、后者计划部署最高 2 吉瓦 MI450,并以约 82 亿美元全股票收购李飞飞创立的 World Labs。从卖芯片到卖机架与系统,AMD 的边界正往 AI 基础设施扩张。
信息来源:芯智讯,2026-11-04